Cuando las startups empiezan a mover el crecimiento económico
David Martinez Meyer 7 min de lectura
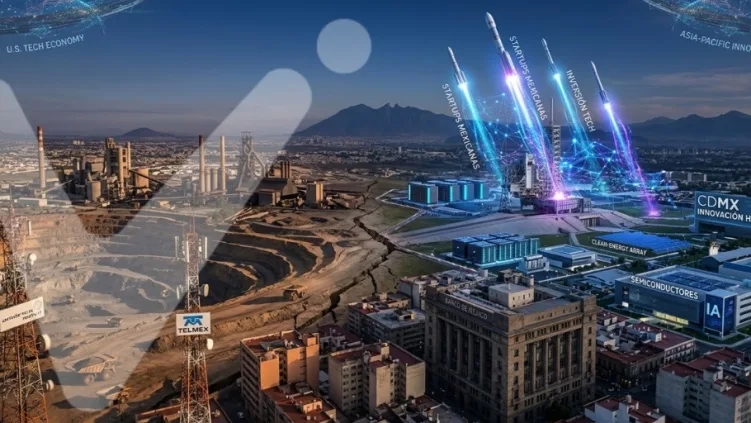
Terminando el 2025 leí algunos de artículos sobre el crecimiento de US y otros países desarrollados que me dejaron reflexionando sobre los principales drivers de desarrollo. En la primera mitad de 2025, una proporción alta del crecimiento de US se explicó por inversión en “information processing equipment and software” esto son centros de datos, software y semiconductores. Jason Furman, profesor de Harvard, estimó que esta categoría representa alrededor de 4% del PIB, y explicó hasta 92% del crecimiento de US el primer semestre. Sin ese empuje, el crecimiento habría sido prácticamente nulo.
El mensaje no es para celebrar ni para entrar en pánico, pero la realidad es que la tecnología, particularmente la AI, dejó de ser un sector y empezó a comportarse como infraestructura macroeconómica. Infraestructura capaz de mover el PIB, el consumo y las expectativas.
Este argumento fue reforzado por el artículo reciente del Wall Street Journal “How the U.S. Economy Became Hooked on AI Spending”, que plantea algo más importante, explica que la economía de US se está volviendo dependiente del gasto en IA. A l igual que Furman, rectifica que el crecimiento del PIB provino de Microsoft, Nvidia, Amazon, Alphabet y Meta
El mismo artículo agrega un segundo argumento clave, el aumento en el valor de las acciones ligadas a la IA elevó la riqueza de los hogares y detonó más consumo. Según JPMorgan, el rally de acciones de IA aportó 0.9% adicional al consumo, equivalente a USD 180 mil millones.
Estos puntos son cruciales, no para copiar el modelo, sino para entender qué hubo detrás.
Ahora, me interesa explicar ¿qué tipo de empresas dominan hoy la economía en US?
Observando la evolución de las empresas más valiosas de Estados Unidos, la tendencia es clara. Para 2015, la composición de las empresa más valiosas era Apple como la empresa más valiosa del país, acompañada por Google (Alphabet), Microsoft, Berkshire Hathaway y ExxonMobil. Desde hace 10 años la tecnología dejó de ser complementaria y comenzó a ocupar el centro del valor corporativo estadounidense.
Para 2025, el giro es prácticamente total. Las cinco empresas más valiosas de Estados Unidos son Nvidia, Apple, Microsoft, Alphabet y Amazon, todas directamente ligadas a software, datos, semiconductores e inteligencia artificial. La energía, la banca y la industria pesada pierden protagonismo.
El mensaje no es para idealizar a la tecnología ni asumir que este modelo está libre de riesgos, pero la realidad es que el liderazgo económico pasó de activos físicos y financieros a activos tecnológicos, sostenidos por mercados de capital profundos y una inversión constante en innovación.
Asia como espejo, no solo US
Para evitar el sesgo de nuestro vecino, vale la pena mirar Asia. Singapur cerró 2025 con 4.8% de crecimiento, impulsado por manufactura biomédica y electrónicos, apoyados por la demanda global de semiconductores y servidores ligados al boom de IA. The Economist ha descrito cómo el sudeste asiático compite por infraestructura y capacidad de data centers (“AI power grab”). China, por su parte, intensifica su apuesta por la autosuficiencia en semiconductores y el control de infraestructura crítica mediante política industrial y regulación. La lección no es copiar modelos, sino estar conscientes del patrón, los países que compiten por crecimiento y productividad tienen el desarrollo tecnológico como centro.
Ahora quiero empezar a hablar de México
En México, el contraste es profundo y no se explica únicamente por 2025. El crecimiento ha sido bajo y errático durante varios años, sin lograr consolidar una trayectoria sostenida. En 2025, las expectativas se movieron en un rango de 0.37%–0.6%, y en el 3T 2025 se observó incluso una variación anual de -0.2%. El país lleva al menos 6 años sin crecer de manera consistente.
Dicho eso, también es importante poner el contexto completo. México tiene retos propios y opera bajo condiciones institucionales, sociales y económicas distintas a las de economías desarrolladas. En ese marco, vale la pena reconocer los avances que sí han existido en los últimos años y que, aunque no se reflejan directamente en crecimiento económico, son relevantes en el contexto del país. Por ejemplo, CONEVAL reporta una reducción del coeficiente de Gini de 0.45 en 2018 a 0.43. Ese avance social es real, aunque la discusión sobre el método y su sostenibilidad siempre estará abierta, pues sin crecimiento económico sostenido cualquier mejora distributiva es frágil, al depender de finanzas públicas cada vez más presionadas y no de incrementos estructurales en productividad, empleo e inversión.
Cuando uno intenta identificar de dónde podría venir el siguiente motor de crecimiento en México, la respuesta no es clara. La inversión privada se ha mantenido contenida, el espacio fiscal es limitado y las industrias que hoy dominan la economía siguen siendo, en su mayoría, sectores maduros con bajo potencial de aceleración productiva. Incluso los impulsos coyunturales, como el Mundial de 2026, que puede detonar consumo y servicios en el corto plazo no cambian la trayectoria.
Esta ausencia de nuevos motores también se refleja en el mercado accionario mexicano. Las empresas que concentran mayor peso y liderazgo siguen siendo Grupo México, América Móvil e Industrias Peñoles. No es una crítica, son empresas líderes y ampliamente respetadas, pero si muestra que la cúspide de las empresas mexicanas continúa dominada por industrias tradicionales como materiales, telecomunicaciones, consumo y banca. Esa composición se parece más al siglo XX que a los motores que hoy empujan el crecimiento en economías desarrolladas.
Aquí está el eslabón perdido del debate. El crecimiento puede venir de una apuesta deliberada por infraestructura tecnológica. En países desarrollados, la inversión en venture capital puede acercarse o superar 1% del PIB. En México, la inversión anual en startups ronda USD 1,000 millones, cerca de 0.05% del PIB. La brecha es enorme. Diversos estudios (Accenture y IMF) estiman que la adopción de tecnologías avanzadas (impulsadas en gran medida por startups) podría aportar entre 1% y 3% adicionales al PIB en el mediano plazo. Sin embargo, se requiere talento, infraestructura y, sobre todo, capital dispuesto a asumir riesgo para que estas empresas puedan escalar.
La oportunidad existe, pero requiere coordinación. México tiene el principal hub de emprendimiento de habla hispana, la CDMX. Tenemos talento, mercado, cercanía con Estados Unidos y un ecosistema emprendedor activo. Lo que falta es detonarlas de manera intencional. Es entender que una economía puede acelerar su crecimiento cuando logra convertir tecnología en inversión, empleo, consumo y productividad. Estados Unidos construyó un ecosistema completo, aunque hoy enfrente el riesgo de depender demasiado de ese motor. México enfrenta el riesgo contrario, no estar lo suficientemente expuesto a los motores que están redefiniendo el crecimiento global.
Invertir en tecnología y startups no es la única solución, pero sí es una de las pocas palancas con capacidad real de cambiar la trayectoria de crecimiento del país. Si México quiere pretende crecer de forma sostenida, la tecnología no debe verse como una estrategia nacional de productividad. No subirse a esta ola no nos deja igual, nos deja atrás.
Por Juan Pablo Marichi